📌 一句话导读 护城河帮我们找到了“好公司”,但好公司不一定值得买——还要看价格。DCF(自由现金流折现)是巴菲特最推崇的估值方法,它的核心思想极其简单:一家公司值多少钱,取决于它未来能产生多少自由现金流。 这一课,我们用最简化的方式,帮你快速判断一家公司是贵还是便宜。
🔍 核心概念
🧩 什么是 DCF 估值法?
DCF(Discounted Cash Flow,自由现金流折现) 是一种估值方法,通过预测公司未来能产生的自由现金流,并将其折现到当前,来计算公司的内在价值。
换成人话:“一家公司值多少钱,就是它未来能赚到的所有钱,折算到今天值多少。”
DCF 的核心理念
| 核心理念 | 说明 |
|---|---|
| 现金是真实的 | 利润可能造假,但现金流很难造假 |
| 金钱有时间价值 | 今天的 1 块钱比明天的 1 块钱更值钱 |
| 未来是不确定的 | 越远的未来,不确定性越大,折现率越高 |
📐 DCF 的基本公式
公司价值 = Σ(未来自由现金流 ÷ (1 + 折现率)^年数)
这个公式的核心理念是:把公司未来每一年产生的自由现金流,用折现率“打折”到现在,然后加起来。
公式拆解
| 要素 | 含义 | 如何确定 |
|---|---|---|
| 自由现金流(FCF) | 公司每年真正可以自由支配的现金 | 经营活动现金流 - 资本性支出 |
| 折现率(r) | 资金的时间价值和风险成本 | 通常取 8%-12%(WACC,即加权平均资本成本) |
| 年数(n) | 预测的年数 | 通常取 5-10 年 |
| 终值(TV) | 第 n 年之后所有现金流的折现值 | 永续增长模型或退出倍数法 |
折现率是 DCF 中最主观的参数,也是决定估值高低的关键变量。折现率越低,估值越高;折现率越高,估值越低。
📊 DCF 的简化步骤
对于普通投资者,不需要做复杂的 10 年预测。我们采用 “简化三步骤”:
第一步:计算当前自由现金流
自由现金流(FCF)= 经营活动现金流 - 资本性支出
这个数据可以从 F10 中的“现金流量表”直接找到(或简单计算)。
第二步:估算未来增长率
| 公司类型 | 增长率假设 | 说明 |
|---|---|---|
| 高成长公司 | 10%-20% | 营收和利润高速增长 |
| 中等成长公司 | 5%-10% | 稳定增长 |
| 低成长/成熟公司 | 2%-5% | 增长缓慢,但稳定 |
| 衰退公司 | 0% 或负增长 | 尽量回避 |
💡 保守原则:宁可低估增长率,也不要高估。保守的假设比乐观的假设更安全。
第三步:折现计算
| 参数 | 取值建议 | 说明 |
|---|---|---|
| 折现率 | 8%-12% | 根据公司风险调整(风险高→折现率高) |
| 预测年数 | 5-10 年 | 越稳定越可预测的公司,取更长年限 |
| 终值增长率 | 2%-4% | 假设公司进入稳定增长阶段(通常低于GDP增速+通胀) |
简化版公式:
内在价值 ≈ 当前 FCF × (1 + g) ÷ (r - g)
这是 “永续增长模型”,假设公司每年以固定增长率 g 永续增长。适用于成熟、稳定、可预测的公司。
精确版公式(用于计算 Excel 或手动估算):
内在价值 = Σ(FCF_t ÷ (1+r)^t) + 终值 ÷ (1+r)^n
其中 FCF_t = 第 t 年的自由现金流,r = 折现率,n = 预测年数。
📈 DCF 估值实战案例(简化版)
案例:公司X 的 DCF 估值
第一步:获取数据
| 数据项 | 数值 | 来源 |
|---|---|---|
| 最近一年自由现金流(FCF₀) | 100 亿元 | 现金流量表 |
| 预计未来5年增长率(g₁) | 10% | 公司历史增速和行业前景 |
| 5年后的永续增长率(g₂) | 3% | 长期经济增长率 |
| 折现率(r) | 10% | WACC(约) |
| 预测年数(n) | 5 年 |
第二步:预测未来现金流
| 年份 | 自由现金流(亿元) | 计算方式 |
|---|---|---|
| 第 1 年 | 110 | 100 × (1 + 10%) |
| 第 2 年 | 121 | 110 × (1 + 10%) |
| 第 3 年 | 133 | 121 × (1 + 10%) |
| 第 4 年 | 146 | 133 × (1 + 10%) |
| 第 5 年 | 161 | 146 × (1 + 10%) |
第三步:折现到当前
| 年份 | 现金流(亿元) | 折现因子(1.1^t) | 折现值(亿元) |
|---|---|---|---|
| 第 1 年 | 110 | 1.10 | 100.0 |
| 第 2 年 | 121 | 1.21 | 100.0 |
| 第 3 年 | 133 | 1.33 | 100.0 |
| 第 4 年 | 146 | 1.46 | 100.0 |
| 第 5 年 | 161 | 1.61 | 100.0 |
| 合计(前5年) | — | — | 500 |
折现值 ≈ 100 × 5 = 500 亿元。
第四步:计算终值
终值 = 第 5 年现金流 × (1 + g₂) ÷ (r - g₂) = 161 × (1 + 3%) ÷ (10% - 3%) = 161 × 1.03 ÷ 0.07 ≈ 2370 亿元
终值折现 = 2370 ÷ (1.1^5) ≈ 2370 ÷ 1.61 ≈ 1470 亿元
第五步:计算内在价值
| 组成部分 | 价值(亿元) |
|---|---|
| 前 5 年现金流折现值 | 500 |
| 终值折现值 | 1470 |
| 内在价值(公司总价值) | 1970 |
| 减去净负债(总负债 - 现金) | 200 |
| 归属于股东的内在价值 | 1770 |
| 总股本 | 10 亿股 |
| 每股内在价值 | 177 元 |
如果当前股价为 120 元,则被低估(安全边际约 32%);如果当前股价为 220 元,则被高估。
🛡️ 安全边际(Margin of Safety)
安全边际 是价值投资的核心概念——只有在价格显著低于内在价值时,才值得买入。
换成人话:“即使我算错了,我也不会亏大钱。”
| 安全边际 | 含义 | 建议 |
|---|---|---|
| > 30% | 股价远低于内在价值 | 深度低估,值得考虑 |
| 15%-30% | 股价低于内在价值 | 适度低估,可分批建仓 |
| 0-15% | 股价接近内在价值 | 估值合理,可持有但不宜重仓买入 |
| < 0%(股价 > 内在价值) | 股价高于内在价值 | 高估,等待更合适的价格 |
安全边际不是“预测准确”的保证,而是“即使我错了也不会重伤”的保护。
⚠️ DCF 的局限与适用场景
| 局限 | 说明 |
|---|---|
| ❌ 对预测敏感 | 折现率和增长率的微小变化会极大影响估值结果 |
| ❌ 不适用于所有公司 | 亏损、高成长、周期型公司不适合 DCF |
| ❌ 过于依赖假设 | 假设越多,出错的可能性越大 |
| ❌ 忽略市场情绪 | 市场短期可能极度偏离内在价值 |
| ❌ 终值占比过高 | 在长期预测中,终值通常占公司内在价值的70%以上,相当于用永续增长假设决定了大半估值 |
适用场景
| 适用 | 不适用 |
|---|---|
| ✅ 盈利稳定、现金流可预测的公司 | ❌ 亏损公司或盈利能力不稳定的公司 |
| ✅ 成熟的消费、医药、公用事业公司 | ❌ 高成长的科技公司(增长率和折现率都难以预测) |
| ✅ 有持续护城河的优质公司 | ❌ 周期型公司(现金流波动极大) |
| ✅ 自由现金流为正且持续增长的公司 | ❌ 依赖外部融资的“烧钱”公司 |
| ✅ 有长期历史和稳定业务的公司 | ❌ 初创公司或转型期公司 |
📈 DCF 与其他估值方法的结合使用
| 估值方法 | 适用场景 | 与 DCF 互补的关系 |
|---|---|---|
| DCF | 现金流稳定、可预测的公司 | 最根本的方法,但假设较多 |
| PE(市盈率) | 盈利稳定的成熟公司 | 快速比较(与 DCF 结果交叉验证) |
| PB(市净率) | 银行、地产、周期股 | 从资产端验证(与 DCF 结果交叉验证) |
| PEG(PE/增速) | 高成长公司 | 从成长性角度验证 |
💡 建议组合:DCF 作为核心,PE/PB/PEG 作为交叉验证。 如果多个方法都指向“低估”,那这个信号就更可靠。
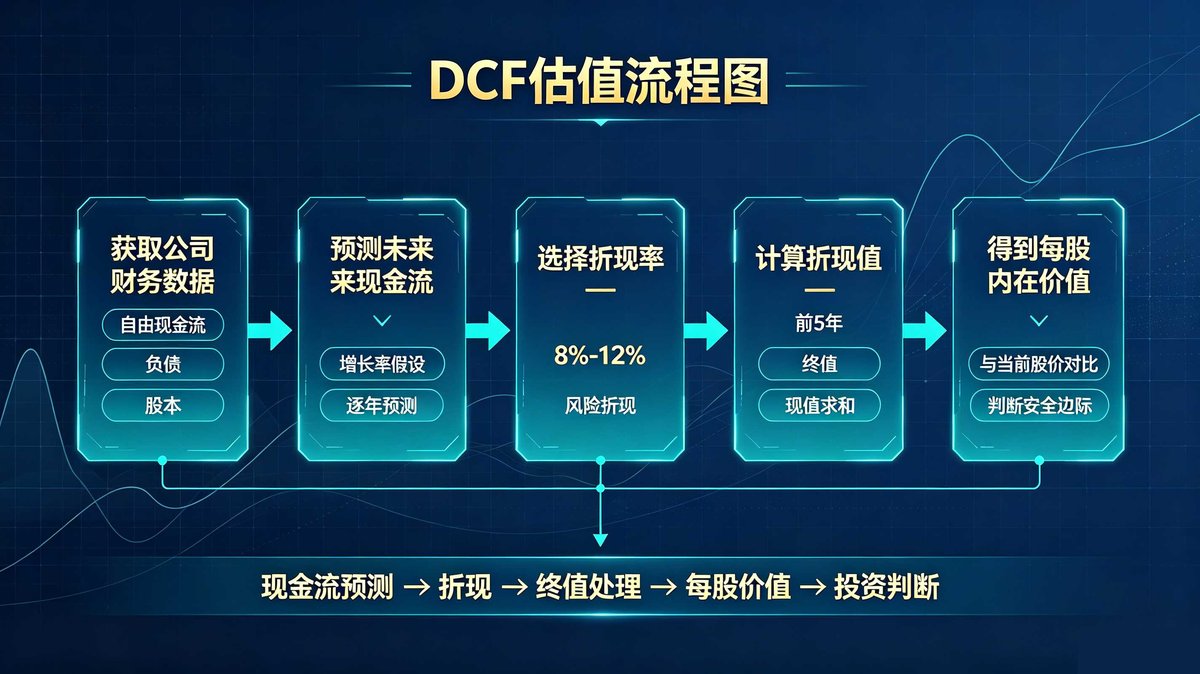
📊 实战图解
💡 新手常见误区
- ❌ 误区一:认为 DCF 能精确计算出“准确”的内在价值
- DCF 的本质是估算,不是精确计算。关键是判断方向(贵/便宜),而不是追求绝对数值。
- ❌ 误区二:对增长率过于乐观
- 大多数人倾向于高估增长率。宁可保守低估,也不要乐观高估。
- ❌ 误区三:用 DCF 给高成长公司估值
- 高成长公司的现金流不稳定,DCF 模型极不可靠。成长股更适合用 PEG 或分阶段 DCF(高增长期+稳定期分开折现)。
- ❌ 误区四:认为折现率越高越好
- 折现率越高,估值越低。折现率的选择反映了投资者对公司风险的主观判断。折现率的选择应该匹配公司的风险水平。
- ❌ 误区五:只看估值,忽略护城河
- DCF 假设公司能持续产生现金流,这本质上依赖于护城河。没有护城河的公司,DCF 估值就没有意义。
- ❌ 误区六:低估了终值对估值的巨大影响
- 终值通常占估值总额的 70%-80%,因此折现率和永续增长率的微小变化会极大影响结果。要特别注意终值计算的合理性。
✅ 今日小结
- DCF 的核心逻辑:公司价值 = 未来自由现金流的折现值
- 简化版公式:内在价值 ≈ 当前 FCF × (1+g) ÷ (r-g)
- DCF 估值的五步法:
- 计算当前自由现金流(FCF)
- 估算未来增长率(g₁)
- 确定折现率(r)
- 计算前 5-10 年的折现值
- 计算终值并折现
- 安全边际:只在股价 < 内在价值的 70%(30% 安全边际)时考虑买入
- DCF 不是精确计算,而是估算价值的工具。关键是判断“贵”还是“便宜”,而不是追求“精确值”
- 与 PE/PB/PEG 等方法结合使用,交叉验证估值结论
❓ 思考题
-
一家公司每年的自由现金流为 50 亿元,预计未来 5 年增长率为 8%,之后永续增长率为 3%,折现率取 10%。用简化版永续增长模型快速估算它的内在价值。(提示:内在价值 ≈ 当前 FCF × (1+g) ÷ (r-g))
-
为什么说“DCF 的核心不是计算,而是判断”?你认为 DCF 估值中最关键的主观判断是什么?
-
一家公司的自由现金流长期为负,但股价不断上涨。你如何用 DCF 理解这种现象?这家公司适合用 DCF 估值吗?如果不适合,你会用什么方法估值?
-
你在 DCF 估算中得到了每股内在价值为 100 元,当前股价为 80 元。你会买入吗?你的安全边际是多少?你还想确认哪些信息才做最终决策?
-
你发现某只股票的 DCF 估值显示严重高估(股价 > 内在价值 50% 以上),但市场依然在上涨,大量机构买入。你怎么理解这种现象?你会跟随市场买入吗?为什么?
🎯 进阶系列一 · 全书总结
恭喜你完成了全部 6 课的学习!从财务报表到 ROE 拆解,从现金流分析到行业框架,从护城河识别到 DCF 估值,你已经建立了一套完整的价值投资分析体系:
| 课程 | 核心主题 | 关键收获 |
|---|---|---|
| 第 1 课 | 如何阅读财务报表 | 三张表怎么看、关键指标如何解读 |
| 第 2 课 | ROE 的拆解——杜邦分析法 | 盈利能力、运营效率、财务杠杆 |
| 第 3 课 | 现金流分析——企业的“血液” | 现金流是“里子”,利润是“面子” |
| 第 4 课 | 行业分析框架 | 先选赛道,再选赛马 |
| 第 5 课 | 公司竞争力分析——护城河 | 好公司的本质是拥有可持续的竞争优势 |
| 第 6 课 | 估值实战——DCF 模型简化版 | 买好公司,更要在好价格买 |
价值投资的本质:好行业 + 好公司 + 好价格 = 好投资。 你已经拥有了完整的分析工具,现在需要的是耐心和纪律。