📌 一句话导读
财务报表是上市公司的“体检报告”——它记录了公司赚了多少钱、欠了多少钱、手里有多少现金。学会看财报,你就能拨开股价波动的迷雾,直接看到公司真实的经营状况,而不是听别人“讲故事”。
🔍 核心概念
🧩 什么是财务报表?
财务报表(Financial Statements) 是上市公司按季度和年度定期发布的、反映公司经营状况和财务健康度的官方文件。
A股上市公司需要在: - 每年4月30日前 发布上一年度的 年报(经审计,最详细) - 每年4月30日前 发布 一季报 - 每年8月31日前 发布 半年报 - 每年10月31日前 发布 三季报
年报和半年报需要会计师事务所审计,一季报和三季报不需要审计。
财务报表的三张核心表格:
| 报表名称 | 核心问题 | 反映什么 |
|---|---|---|
| 利润表 | 公司赚了多少钱? | 经营成果(一段时间内) |
| 资产负债表 | 公司值多少钱? | 财务状况(某一时刻) |
| 现金流量表 | 公司现金流是否健康? | 现金进出(一段时间内) |
三张表缺一不可。利润表看“面子”,资产负债表看“底子”,现金流量表看“日子”。
📊 第一张表:利润表(Profit & Loss Statement)
利润表反映公司在一段时间内的经营成果——收入多少钱、花了多少钱、最终赚了多少钱。
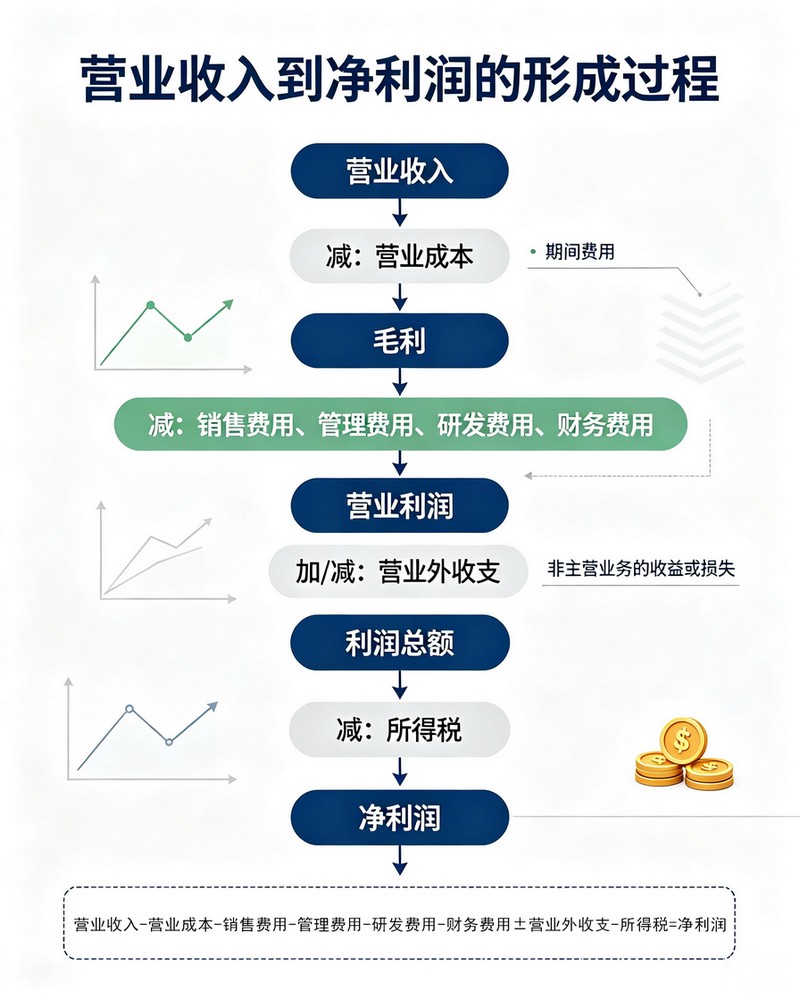
利润表的核心公式
营业收入
  - 营业成本
  = 毛利
  - 销售费用、管理费用、研发费用、财务费用(简称“三费”)
  = 营业利润
  +/- 营业外收支(非主营业务的收益或损失)
  = 利润总额
  - 所得税
  = 净利润
关键科目解读
| 科目 | 含义 | 怎么看 |
|---|---|---|
| 营业收入 | 公司卖出产品或服务获得的全部收入 | 营收增长说明公司在变大、在扩张市场 |
| 毛利率 | (营业收入 - 营业成本)÷ 营业收入 × 100% | 衡量公司产品的竞争力,毛利率越高越好 |
| 三费(销售/管理/研发/财务费用) | 公司为了运营而花的钱 | 三费增长过快会侵蚀利润,要关注是否合理 |
| 营业利润 | 公司核心业务赚到的钱 | 最关键的数据,反映主营业务的盈利能力 |
| 扣非净利润 | 扣除一次性收益后的净利润 | 更真实地反映公司日常赚钱能力 |
| 归母净利润(归属母公司股东的净利润) | 剔除少数股东权益后的净利润 | 这才是属于“股东”的利润 |
利润表的“警示信号”
| 警示信号 | 含义 |
|---|---|
| 营收增长,利润不增 | 增收不增利,可能成本失控或竞争加剧 |
| 毛利率持续下滑 | 产品竞争力在减弱,或行业竞争加剧 |
| 扣非净利润远低于净利润 | 公司在靠卖资产、政府补贴等一次性收益“美化”利润 |
| 三费增速 > 营收增速 | 管理效率在下降,规模效应没有体现 |
| 应收账款增速 > 营收增速 | 卖出去的东西没有收到现金,可能在“赊账”做收入 |
📐 专业技巧:看利润表时,扣非净利润比净利润更重要,因为它排除了一次性因素,更能反映公司的真实赚钱能力。
🏦 第二张表:资产负债表(Balance Sheet)
资产负债表反映公司在某一时刻的家底——拥有什么(资产)、欠什么(负债)、股东投了多少(所有者权益)。
资产负债表的核心公式
资产 = 负债 + 所有者权益
这个公式是会计学的铁律,永远成立。公司的资产,要么来自借钱(负债),要么来自股东投入(权益)。
三大要素拆解
| 要素 | 定义 | 典型项目 |
|---|---|---|
| 资产 | 公司拥有的、能带来未来收益的资源 | 货币资金、应收账款、存货、固定资产、无形资产 |
| 负债 | 公司欠别人的钱 | 短期借款、应付账款、长期借款 |
| 所有者权益 | 股东投入的钱 + 历年赚到的钱 | 股本、资本公积、盈余公积、未分配利润 |
关键科目解读
资产端(看“质量”)
| 科目 | 含义 | 怎么看 |
|---|---|---|
| 货币资金 | 公司手里的现金 | 现金越多越好,但要警惕“存贷双高” |
| 应收账款 | 卖出东西但还没收回的钱 | 应收账款过高说明公司“欠条多、现金少”,议价能力弱 |
| 存货 | 仓库里还没卖出去的产品 | 存货增长快于营收 → 产品滞销风险 |
| 固定资产 | 厂房、设备、土地等 | 重资产行业(钢铁、化工)较高,轻资产行业(互联网)较低 |
| 商誉 | 并购时支付的溢价 | 商誉过高 → 减值风险(爆雷重灾区) |
负债端(看“风险”)
| 科目 | 含义 | 怎么看 |
|---|---|---|
| 短期借款 | 一年内需要偿还的借款 | 过高说明短期偿债压力大 |
| 应付账款 | 欠供应商的钱 | 适度利用是优势,过高说明可能拖欠款项 |
| 长期借款 | 超过一年的借款 | 与行业对比,关注利息费用是否过高 |
| 资产负债率 | 总负债 ÷ 总资产 | 超过70%需警惕(银行、地产除外) |
所有者权益(看“家底”)
| 科目 | 含义 | 怎么看 |
|---|---|---|
| 未分配利润 | 历年赚的钱中没有分给股东的部分 | 越滚越多说明公司在积累财富 |
| 净资产 | 总资产 - 总负债 | 股东真正拥有的“家底” |
资产负债表的“警示信号”
| 警示信号 | 含义 |
|---|---|
| 应收账款激增 | 收入质量下降,可能在“赊账”做业绩 |
| 存货激增 | 产品卖不动,可能面临跌价损失 |
| 商誉过大 | 历史并购价格过高,未来可能减值暴雷 |
| 货币资金充裕 + 短期借款高(“存贷双高”) | 账上有钱却又借高息贷款,可能是造假信号 |
| 资产负债率持续攀升 | 公司在不断加杠杆,风险累积 |
💰 第三张表:现金流量表(Cash Flow Statement)
现金流量表反映公司在一段时间内现金的流入和流出情况。它是三张表中最“真实”的——利润可以做账,现金做不了假。
现金流量的三大分类
| 类别 | 定义 | 典型项目 |
|---|---|---|
| 经营活动现金流(CFO) | 核心业务产生的现金 | 销售商品收到的现金、支付给供应商/员工的现金 |
| 投资活动现金流(CFI) | 投资活动产生的现金 | 买设备、建厂房、收购子公司 |
| 筹资活动现金流(CFF) | 融资活动产生的现金 | 借款、发股票、分红、偿还借款 |
核心判断法则
经营活动现金流 > 净利润 → 盈利质量高(含金量足)
经营活动现金流 < 净利润 → 盈利质量低(纸面富贵)
经营活动现金流为负 → 公司在亏损现金(危险信号)
现金流三张表的“健康画像”
| 现金流组合 | 含义 | 评价 |
|---|---|---|
| 经营+ 投资+ 筹资- | 主业赚钱,有投资需求,同时还在分红还债 | ✅ 完美健康型 |
| 经营+ 投资- 筹资+ | 主业赚钱,正在扩张,需要外部融资 | ✅ 成长型企业(常见) |
| 经营+ 投资+ 筹资+ | 主业赚钱,还在处置资产、借款 | ⚠️ 可能有转型或收缩 |
| 经营- 投资- 筹资+ | 主业亏钱,还在扩张,全靠借钱 | ❌ 危险(烧钱型) |
| 经营- 投资+ 筹资-(或+) | 主业亏钱,靠卖资产或借钱维持 | ❌ 高危(急需转型) |
🔗 三张表的内在逻辑关系
三张表不是孤立的,它们之间有着内在的数据勾稽关系:
| 逻辑关系 | 说明 |
|---|---|
| 利润表 → 资产负债表 | 净利润最终会进入资产负债表的所有者权益(未分配利润) |
| 利润表 → 现金流量表 | 净利润与经营活动现金流之间的差异,反映了盈利的“含金量” |
| 资产负债表 → 现金流量表 | 资产负债表的期初/期末现金余额之差,等于现金流量表的现金净增加额 |
三张表的数据是相互印证、相互勾稽的。如果某张表的数据与其他两张表“对不上”,就可能是财务造假的信号。
📈 F10 中财务报表的快速阅读流程
| 步骤 | 看什么 | 判断标准 |
|---|---|---|
| 第一步 | 营业收入(过去3-5年趋势) | 持续增长 → 公司在长大 |
| 第二步 | 扣非净利润(过去3-5年趋势) | 与营收同步增长 → 赚钱质量高 |
| 第三步 | 经营活动现金流 | 现金流 > 净利润 → 含金量高 |
| 第四步 | 毛利率 + 净利率 | 毛利率 > 30% 且稳定 → 有竞争力 |
| 第五步 | ROE(净资产收益率) | ROE > 15% 且稳定 → 优秀 |
| 第六步 | 资产负债率 | 与行业平均对比,过高需警惕 |
| 第七步 | 应收账款 + 存货 | 增速不高于营收增速 → 健康 |
💡 新手常见误区
- ❌ 误区一:只看净利润
- 净利润可以通过卖资产、政府补贴等方式“做”出来。扣非净利润更真实,因为它剔除了这些一次性收益。
- ❌ 误区二:只看利润表,忽略资产负债表和现金流量表
- 利润表是“面子”,资产负债表是“底子”,现金流量表是“日子”。三张表缺一不可。
- ❌ 误区三:认为“现金多就是好公司”
- 现金多但经营性现金流长期为负,说明现金来自外部融资,不是自己赚的。要看“经营”现金流,而不是“筹资”现金流。
- ❌ 误区四:认为“亏损公司就是坏公司”
- 亏损公司可能正处于高速扩张期(烧钱抢占市场),需要结合现金流和商业模式阶段来判断。
- ❌ 误区五:认为“高负债率一定是坏事”
- 银行、地产行业的负债率天然较高(80%+是常态)。要与同行业平均负债率对比才有意义。
✅ 今日小结
- 财务三大报表:利润表(面子)、资产负债表(底子)、现金流量表(日子)
- 利润表看收入、利润、毛利率、净利率
- 资产负债表看资产质量、负债风险、权益积累
- 现金流量表看经营现金流是否大于净利润(盈利含金量的试金石)
- 三大报表的核心公式:
- 利润表:收入 - 成本 - 费用 = 净利润
- 资产负债表:资产 = 负债 + 所有者权益
- 现金流量表:经营 + 投资 + 筹资 = 现金净增加额
- 三张表之间相互勾稽、相互印证
- 看财报的顺序:营收趋势 → 扣非净利润趋势 → 经营现金流 → 毛利率/净利率 → ROE → 资产负债率 → 应收账款/存货
- 判断财务造假的第一步:怀疑一切,验证一切。财报数据要前后一致、三张表相互印证。
❓ 思考题
-
一家公司连续3年净利润增长超过30%,但经营活动现金流连续为负。这说明什么?你会投资这家公司吗?为什么?
-
某公司毛利率从40%下降到30%,同时销售费用率从10%上升到15%。这反映了什么问题?是竞争加剧还是管理不善?你觉得哪方面更值得担忧?
-
一家公司的资产负债率从40%上升到65%,同时ROE从12%上升到18%。这看起来是好事还是坏事?你还需要看什么数据才能得出结论?
-
打开一只你感兴趣的股票的F10,找到三大财务报表(一般行情软件里叫“财务数据”或“财务分析”),尝试回答以下问题:
- 最近3年营收增长了多少?(看它有没有在长大)
- 扣非净利润增长了多少?(看赚钱质量)
- 经营活动现金流与净利润的差距大吗?(看含金量)
-
你愿意投资这家公司吗?理由是什么?
-
一家公司的应收账款从2亿暴涨到8亿,营收只增长了20%,毛利率没有明显变化。你认为这背后可能发生了什么?它会如何影响你对这家公司的判断?