📌 一句话导读 F10是每一只股票自带的“公司说明书”,包含了这家公司最核心的基本面信息。学会看F10,你就掌握了快速了解一家公司全貌的方法——它是基本面分析的第一步,也是最重要的一步。
🔍 核心概念
📋 什么是F10?
F10是A股行情软件(同花顺、东方财富、通达信等)中的一个功能键,按下键盘上的 F10 键,即可调出该股票的公司资料页面。它是上市公司公开信息的集合入口,涵盖了公司概况、财务数据、股东结构、分红记录等核心信息。
换成人话:F10就是这家公司的“简历”和“体检报告”——告诉你它是谁、做什么、赚不赚钱、有没有风险。
🗂️ F10的核心模块与阅读要点
模块一:公司概况(快速了解全貌)
这是F10的“第一印象”,告诉你这家公司最基本的身份信息。
| 字段 | 含义 | 怎么看 |
|---|---|---|
| 公司名称 | 公司的法定全称 | 了解公司背景(国企/民企/外资) |
| 所属行业 | 公司所属行业分类 | 判断行业属性(传统/新兴、周期/消费) |
| 主营业务 | 公司主要做什么业务 | 核心业务是什么,占比多少 |
| 上市时间 | 在哪一年上市 | 次新股 vs 老股,影响估值逻辑 |
| 总股本/流通股本 | 总股数/可流通股数 | 判断盘子大小和筹码集中度 |
| 实际控制人 | 谁在控制这家公司 | 国企/民企,实际控制人的背景和实力 |
主营业务是这里的“黄金信息”——要细看公司具体做什么、怎么赚钱。
模块二:主营构成(公司的“收入来源地图”)
这是F10中最有信息量的部分之一,告诉你公司从哪里赚钱、靠什么吃饭。
| 维度 | 内容 | 怎么看 |
|---|---|---|
| 产品线构成 | 公司有几个主要产品/服务 | 每个产品线占总收入的比例 |
| 行业构成 | 公司业务涉及哪些行业 | 主业是否清晰,是否跨界 |
| 地区构成 | 公司业务覆盖哪些地区 | 国内/国外占比,区域集中度 |
| 收入 vs 利润 | 各业务线的营收和毛利 | 高毛利的业务才有价值 |
具体怎么看?
| 判断 | 特征 | 评价 |
|---|---|---|
| 主业清晰 | 核心业务占比 > 60% | ✅ 专注,容易跟踪和评估 |
| 主业分散 | 核心业务占比 < 40% | ⚠️ 难以评估,多元化风险 |
| 高毛利业务占比较大 | 毛利率 > 30% 且占比高 | ✅ 盈利能力强,有竞争优势 |
| 低毛利业务占比较大 | 毛利率 < 20% 且占比高 | ⚠️ 盈利压力大,议价能力弱 |
| 地区集中度高 | 单一地区占比 > 80% | ⚠️ 区域风险高 |
| 地区分布均衡 | 多区域均衡分布 | ✅ 抗风险能力强 |
📐 专业技巧:优先关注营收占比最大、毛利最高的业务板块,因为它们决定了这家公司未来的成长性和盈利能力。
模块三:财务数据(最核心的“体检报告”)
这是F10的核心模块,也是新手最容易看晕的部分。抓住以下五个最核心的财务指标,就能快速判断一家公司的基本面。
🔵 指标一:营业收入(规模)
| 概念 | 含义 | 怎么看 |
|---|---|---|
| 营业收入 | 公司卖出产品/服务获得的全部收入 | 看规模(行业地位)和增速(成长性) |
| 营收增速 | 本季度/本年度 vs 去年同期 | 增速 > 20% = 高增长,增速 < 5% = 低速增长 |
🔵 指标二:净利润(质量)
| 概念 | 含义 | 怎么看 |
|---|---|---|
| 净利润 | 收入减去所有成本后的最终利润 | 看绝对值和增速 |
| 净利率 | 净利润 ÷ 营业收入 × 100% | 净利率 > 15% = 盈利能力强 |
| 扣非净利润 | 扣除一次性收益后的净利润 | 更真实地反映公司实际赚钱能力 |
⚠️ 重要:优先看扣非净利润,因为它排除了“卖资产”“政府补贴”等一次性的、不可持续的收益。
🔵 指标三:现金流(含金量)
| 概念 | 含义 | 怎么看 |
|---|---|---|
| 经营性现金流 | 公司经营活动产生的现金净流入 | 现金流 > 净利润 = 含金量高 |
| 投资性现金流 | 公司投资活动产生的现金净流出 | 负值说明公司在扩张 |
| 筹资性现金流 | 公司融资活动产生的现金净流入 | 判断公司是否依赖外部融资 |
📐 核心原则:经营性现金流 > 净利润,说明公司的利润是真实的现金,不是“纸面富贵”。这是判断盈利质量的关键指标。
🔵 指标四:ROE(净资产收益率)
| 概念 | 含义 | 怎么看 |
|---|---|---|
| ROE(净资产收益率) | 净利润 ÷ 净资产 × 100% | 衡量公司用股东的钱赚钱的效率 |
| ROE水平 | 评价 |
|---|---|
| ROE > 20% | 优秀(赚钱机器) |
| 15% < ROE < 20% | 良好(有竞争力的公司) |
| 10% < ROE < 15% | 一般(传统行业平均水平) |
| ROE < 10% | 平庸(资本效率低) |
⚠️ 注意:ROE需要连续多年稳定才有意义,某一年特别高可能是“卖资产”等一次性原因造成的。
🔵 指标五:资产负债率(风险)
| 概念 | 含义 | 怎么看 |
|---|---|---|
| 资产负债率 | 总负债 ÷ 总资产 × 100% | 判断公司的偿债能力和财务风险 |
| 资产负债率 | 评价 |
|---|---|
| < 30% | 低负债(保守) |
| 30% - 50% | 合理 |
| 50% - 70% | 偏高(需警惕) |
| > 70% | 高负债(危险) |
⚠️ 不同行业差异很大:银行、地产行业负债率高(80%+)是常态,轻资产行业应该更低。
模块四:股东结构(谁在持有这家公司)
| 字段 | 含义 | 怎么看 |
|---|---|---|
| 实际控制人 | 公司的最终控制者 | 国企/民企、股权集中度 |
| 控股股东 | 持股最多的股东 | 持股比例是否稳定 |
| 机构持股比例 | 基金、保险等机构持有比例 | 机构占比高 = 被专业投资者认可 |
| 股东户数 | 持有该股票的总人数 | 股东户数减少 = 筹码趋向集中(利好) |
| 人均持股 | 总股本 ÷ 股东户数 | 人均持股增加 = 筹码集中(利好) |
📐 核心技巧:股东户数减少 + 人均持股增加 = 筹码从散户流向主力,通常是大行情启动的前兆。建议跟踪连续3个季度的股东户数变化趋势。
模块五:分红记录(公司的“回报能力”)
| 字段 | 含义 | 怎么看 |
|---|---|---|
| 分红金额 | 每股分红多少钱 | 绝对值(多少元/股) |
| 分红率 | 分红金额 ÷ 股价 × 100% | 股息率(银行理财对标) |
| 分红比例 | 分红总额 ÷ 净利润 × 100% | 公司赚的钱拿多少出来分红 |
| 连续分红年限 | 连续多少年分红 | 连续分红年份越长,说明盈利越稳定可靠 |
| 分红比例 | 含义 |
|---|---|
| < 20% | 偏向留存利润再投资(成长型) |
| 20%-40% | 相对平衡(合理) |
| 40%-60% | 偏向股东回报(价值型) |
| > 60% | 高分红的现金牛(可能缺乏增长机会) |
判断分红质量不只看比例高低,更要看长期稳定性和可持续性——稳定的分红是公司盈利质量最直接的证明之一。
模块六:估值数据(贵还是便宜)
这是F10页面上方直接显示的数据,也是我们第8课已经学过的内容:
| 估值指标 | 含义 | 怎么看 |
|---|---|---|
| 市盈率(PE) | 股价/每股收益 | 看是否高于行业均值 |
| 市净率(PB) | 股价/每股净资产 | 看是否高于行业均值 |
| PEG(PE/增速) | PE ÷ 盈利增速 | PEG < 1 可能低估,PEG > 2 可能高估 |
| 股息率 | 每股分红 ÷ 股价 | 与银行理财对比(越高越好) |
| 总市值 | 股价 × 总股本 | 判断公司规模大小 |
📐 估值没有“绝对正确”的数值,必须结合行业平均和公司历史区间来判断。
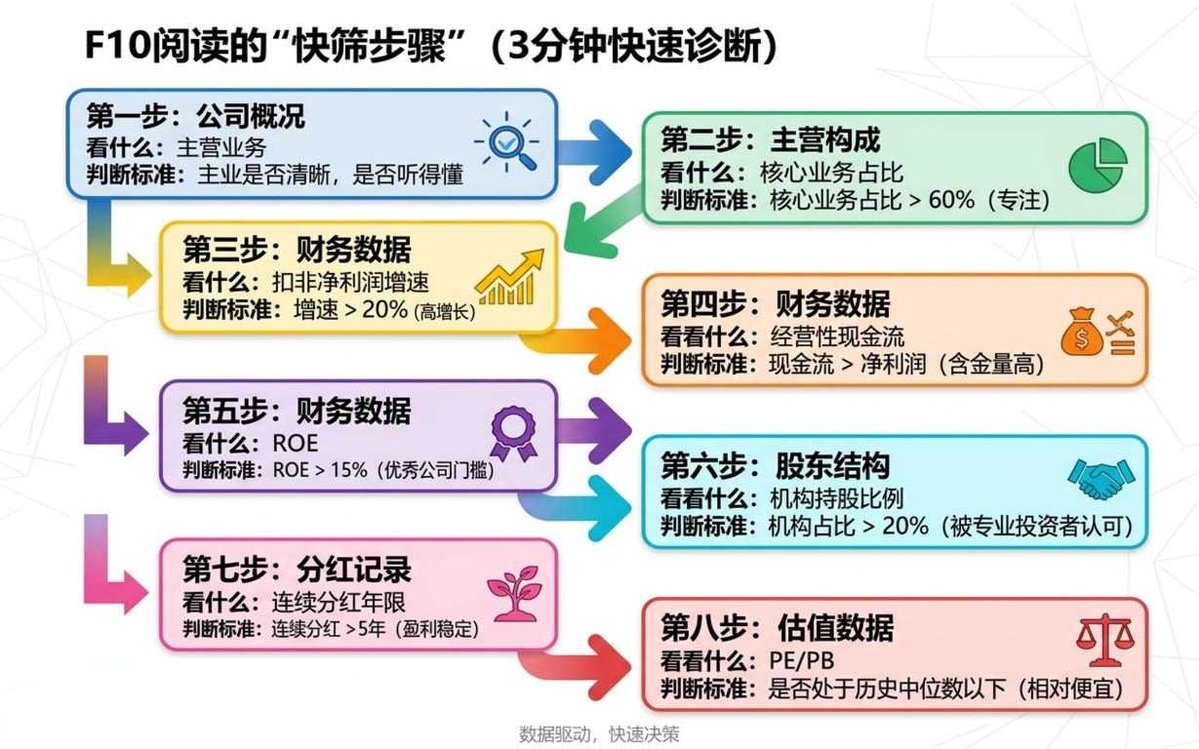
📊 F10阅读的“快筛步骤”(3分钟快速诊断)
| 步骤 | 看什么 | 判断标准 |
|---|---|---|
| 第一步 | 公司概况 → 主营业务 | 主业是否清晰,是否听得懂 |
| 第二步 | 主营构成 → 核心业务占比 | 核心业务占比 > 60%(专注) |
| 第三步 | 财务数据 → 扣非净利润增速 | 增速 > 20%(高增长),或增速稳定(5%-15%) |
| 第四步 | 财务数据 → 经营性现金流 | 现金流 > 净利润(含金量高) |
| 第五步 | 财务数据 → ROE | ROE > 15%(优秀公司门槛) |
| 第六步 | 股东结构 → 机构持股比例 | 机构占比 > 20%(被专业投资者认可) |
| 第七步 | 分红记录 → 连续分红年限 | 连续分红 > 5年(盈利稳定) |
| 第八步 | 估值数据 → PE/PB | 是否处于历史中位数以下(相对便宜) |
💡 新手常见误区
- ❌ 误区一:只看利润增速不看现金流
- 利润可能是“纸面富贵”,现金流才是真金白银。很多公司利润好看,但现金流为负——这种公司随时可能暴雷。
- ❌ 误区二:只看业绩增速不看持续性
- 某年暴增300%可能是“卖资产”或“政府补贴”,要看扣非净利润和经营现金流的协同性。
- ❌ 误区三:只看PE不看行业差异
- 银行的8倍PE ≠ 消费股的8倍PE。必须在同一行业内比较,并考虑盈利增速和ROE水平。
- ❌ 误区四:只看股东户数绝对增减
- 只看当季变化可能被误导(解禁、增发等特殊情况会扭曲数据),要结合3-5个季度的连续趋势和股价走势位置综合判断。
- ❌ 误区五:只看分红比例高不高
- 分红比例高是好事,但不能以牺牲成长性为代价。如果公司不分红是因为正在高增长投入,反而可能是好事。
- ❌ 误区六:认为F10里全是“过时”信息
- F10的数据虽然以季度/年度为周期更新,但它是公司基本面的骨架,结合最新公告和新闻,就能拼凑出完整画像。
📊 实战图解
✅ 今日小结
- F10是了解一家公司最快速、最全面的入口
- 核心模块:公司概况、主营构成、财务数据、股东结构、分红记录、估值数据
- 财务数据重点看:扣非净利润增速、ROE、经营性现金流
- 股东结构重点看:机构持股比例和股东户数变化趋势
- 分红重点看:连续分红年限和分红稳定性
- 估值重点看:PE、PB、PEG
- 行业差异、公司阶段差异、历史区间差异——不要一刀切地判断数据
- 数据是静态的,判断是动态的——结合趋势和背景来看,才能做出正确的判断
- F10提供数据,你提供判断力——只有将工具和智慧结合起来,才能真正读懂一家公司
❓ 思考题
-
打开一只股票的F10,找到它的主营业务。你认为这家公司的业务听起来“简单易懂”还是“复杂难懂”?为什么?
-
找到一家公司的“经营性现金流”和“净利润”。如果经营性现金流连续3年低于净利润,这说明什么?
-
一家公司过去5年的ROE分别是:18%、22%、20%、19%、21%。另一家公司ROE分别是:5%、12%、8%、15%、20%。哪家公司的ROE质量更高?为什么?
-
某公司的股东户数在过去4个季度持续减少(从10万户降到7万户),股价在此期间横盘震荡。你认为后市更可能上涨还是下跌?为什么?你的判断依据是什么?
-
一只银行股PB=0.6倍,ROE=12%。一家消费股PB=6倍,ROE=25%。哪家公司“更便宜”?请从多个维度分析,并说明你的理由。