适用人群:具备基础知识的投资者,希望建立系统化分析框架
引言:为什么需要一套完整的分析体系?
在多年的投资实践中,我见过太多这样的场景:一位投资者因为看中某只股票的“好基本面”而重仓买入,却在随后的三个月中亏损30%黯然离场。他做错了什么吗?他研究的公司确实是一家好公司,但他忽略了另外几个同等重要的维度——趋势已经走坏、市场情绪极度悲观、而他完全没有任何风控计划。
投资的本质是一场概率游戏。完整分析体系的价值,不在于它能保证你每笔交易都盈利,而在于它能让你在“赢”的时候知道为什么赢,在“输”的时候知道哪里出了问题,从而持续优化自己的决策系统。
本文提出七维分析体系——质、势、量、态、时、情、险,旨在为你提供一个从宏观到微观、从选股到风控的完整闭环。
第一维:质(股票质地)——买什么?
定义
“质”是对公司基本面的全面评估,回答投资中最根本的问题:这家公司到底值不值得长期持有?
核心分析维度
1. 盈利能力(ROE与EPS)
净资产收益率(ROE)是衡量公司为股东创造回报能力的核心指标。巴菲特曾多次强调,他选股时最看重的单一指标就是ROE。长期保持ROE在15%以上的公司,通常具备某种可持续的竞争优势。
每股收益(EPS)则直接反映公司为每股股票创造的利润。持续增长的EPS是股价长期上涨的最根本驱动力。
2. 成长性与定价权
产品毛利率是判断公司定价权的窗口。毛利率持续高于行业平均水平且保持稳定,通常意味着公司拥有品牌溢价、技术壁垒或规模成本优势。
营收增长率则衡量公司的市场拓展能力。一家优秀的公司,应当能在5-10年的时间维度上保持高于行业平均的营收增速。
3. 财务健康度
资产负债率反映公司的杠杆水平。过高的负债率在经济下行期可能成为压垮公司的最后一根稻草。流动比率和速动比率则衡量短期偿债能力,通常要求至少大于1。
自由现金流是公司真正“赚到口袋里的钱”。利润可以粉饰,但现金流难以造假。持续正向的自由现金流是一家公司具备真正投资价值的基石。
4. 管理层与公司治理
优秀的管理层是公司价值的守护者。关注管理层的持股比例、薪酬结构、以及过去几年对股东承诺的兑现情况。值得警惕的迹象包括:频繁减持、关联交易过多、以及过分乐观的业绩指引。
第二维:势(趋势方向)——能不能买?
定义
“势”是对市场趋势的研判,回答:当前是否处于有利的入场环境? 顺势而为是投资中最朴素的真理。
核心分析维度
1. 趋势识别(道氏理论)
道氏理论将趋势分为三个级别:主要趋势(持续数月至数年)、次级趋势(持续数周至数月)和短期波动(持续数天)。
主要趋势向上时,任何回调都是潜在的买入机会;主要趋势向下时,任何反弹都是逃命的机会。识别你所参与的趋势级别,是顺势而为的第一步。
2. 趋势确认(均线系统)
均线是最直观的趋势识别工具: - 多头排列(短期均线 > 中期均线 > 长期均线):确认上升趋势 - 空头排列(短期均线 < 中期均线 < 长期均线):确认下降趋势 - 均线缠绕:市场处于震荡期,方向不明,宜观望
常用的均线组合包括:MA20(月线)、MA60(季线)、MA120(半年线)、MA250(年线)。当价格位于年线上方且年线向上时,定义为长期牛市环境。
3. 趋势强度评估
ADX(平均趋向指数)是量化趋势强度的有效工具: - ADX > 25:趋势明确 - ADX > 40:强趋势 - ADX < 20:无趋势或震荡
在强趋势中,趋势跟踪策略(如突破买入)胜率更高;在弱趋势中,均值回归策略(如超跌反弹)可能更有效。
第三维:量(成交量)——上涨真实吗?
定义
“量”是对成交量的分析,回答:价格的变动是否有真实的资金支持? 成交量是市场参与者的“投票器”。
核心分析维度
1. 量价关系基本原则
- 价涨量增:健康的上涨,买盘积极跟进,趋势可持续
- 价涨量缩:上涨乏力,买盘枯竭,警惕见顶
- 价跌量增:抛压沉重,下跌动能强劲,不宜抄底
- 价跌量缩:惜售心态,下跌动能减弱,可能接近底部
2. 关键位置的成交量确认
当价格突破关键阻力位(如前期高点、重要均线、下降趋势线)时,必须有放量大阳线确认,否则突破的有效性存疑。同样,当价格跌破关键支撑时,放量跌破比缩量跌破更具杀伤力。
3. 成交量异常信号
- 天量天价:在上涨趋势末端出现的异常放量(换手率突然放大数倍),常伴随着主力出货
- 地量地价:在下跌趋势末端出现的极度缩量,说明抛压耗尽,可能见底
- 量价背离:价格创新高但成交量未创新高,是顶背离信号;价格创新低但成交量未创新低,是底背离信号
4. OBV(能量潮)指标
OBV将成交量与价格方向结合,累计计算上涨日的成交量与下跌日的成交量之差。当OBV与价格走势出现背离时,往往是趋势反转的先行信号。
第四维:态(技术形态)——什么时候买?
定义
“态”是对价格图表形态的分析,回答:具体的入场点在哪里? 形态分析是择时交易的核心工具。
核心分析维度
1. 反转形态(趋势转折)
| 形态名称 | 特征 | 信号意义 |
|---|---|---|
| 头肩顶/底 | 中间高点(低点)最高(低),两侧次之 | 强烈反转信号 |
| 双重顶/底(M头/W底) | 价格两次触及相近高点(低点)后反转 | 可靠反转信号 |
| V型反转 | 急涨急跌后的快速反向运动 | 情绪极端反转 |
| 圆弧顶/底 | 价格走势呈弧形渐变 | 温和反转信号 |
2. 持续形态(趋势中继)
| 形态名称 | 特征 | 信号意义 |
|---|---|---|
| 旗形/三角旗形 | 价格在两条收敛趋势线内整固 | 趋势延续 |
| 对称三角形 | 高点降低、低点抬高,波动收窄 | 方向待突破确认 |
| 上升/下降三角形 | 水平阻力(支撑)配合上升(下降)支撑(阻力) | 大概率向上(下)突破 |
| 矩形/箱体 | 价格在水平区间内震荡 | 突破方向决定后续趋势 |
3. 突破交易法则
形态突破是最经典的交易时机。关键要点: - 等待收盘确认:突破以收盘价为准,盘中假突破频繁 - 结合成交量:放量突破比缩量突破更可靠 - 回踩确认:突破后回踩颈线/趋势线不破,是二次入场机会
4. 支撑与阻力
支撑和阻力是形态分析的基石。前期的低点、均线、趋势线、密集成交区、整数关口,都可能成为未来的支撑或阻力。支撑和阻力是可以互换的——一旦被有效突破,支撑就变成了未来的阻力,反之亦然。
第五维:时(时间周期)——现在处于什么阶段?
定义
“时”是对时间维度的分析,回答:当前处于经济周期和市场周期的什么位置? 时间是投资中最重要的变量之一。
核心分析维度
1. 经济周期定位
经济周期通常分为四个阶段:复苏、繁荣、衰退、萧条。不同阶段各类资产表现各异: - 复苏期:股票表现最佳,尤其是周期股 - 繁荣期:商品和周期股表现好,成长股见顶 - 衰退期:债券和防御性股票表现好 - 萧条期:现金和黄金表现好,市场整体低迷
目前所处的经济周期阶段,决定了整体仓位水平和行业配置方向。
2. 市场周期识别
市场周期与经济周期并非完全同步,通常领先或滞后3-6个月。市场底部往往出现在经济最悲观时,市场顶部则出现在经济最乐观时。
识别市场周期的关键指标: - 估值分位数:全市场PE/PB处于历史什么位置 - 股债性价比:股票收益率与债券收益率的比较 - 投资者情绪:新基金发行量、融资余额、新增开户数等
3. 季节性规律
A股市场存在一些历史规律(不构成绝对预测): - 春季躁动:每年1-3月通常有春季行情 - 五穷六绝七翻身:5-6月市场偏弱,7月可能反弹 - 年底行情:11-12月机构排名争夺可能带来行情
4. 事件驱动时间点
重要事件往往会打破市场原有平衡: - 财报季(1-4月年报、7-8月中报):业绩超预期/低于预期引发价格重估 - 政策会议(两会、中央经济工作会议、美联储议息会议):政策预期变化 - 行业展会/产品发布会:可能成为相关股票的催化剂
第六维:情(市场情绪)——别人有多贪婪/恐惧?
定义
“情”是对市场参与者情绪的分析,回答:当前市场是否处于极端状态? 情绪是短期价格波动的最强驱动力。
核心分析维度
1. 情绪极端是反向指标
巴菲特那句“别人贪婪时我恐惧,别人恐惧时我贪婪”,揭示了情绪分析的核心逻辑——当情绪达到极端时,市场反转的概率大幅上升。
- 极度贪婪:往往对应市场顶部,宜减仓
- 极度恐惧:往往对应市场底部,宜加仓
2. 量化情绪指标
| 情绪指标 | 衡量内容 | 信号含义 |
|---|---|---|
| 恐慌与贪婪指数 | 综合波动率、期权、资金流向等 | >80极度贪婪,<20极度恐惧 |
| 融资余额变化 | 杠杆资金活跃度 | 加速增长=过热 |
| 新基金发行量 | 散户入场意愿 | 天量发行=见顶信号 |
| 换手率 | 交易活跃度 | 异常高位=情绪亢奋 |
| 看跌/看涨期权比率 | 期权市场多空倾向 | 过高=恐慌,过低=贪婪 |
| 新增投资者数量 | 散户入场节奏 | 连续暴增=潜在见顶 |
3. 聪明钱流向
跟踪被称为“聪明钱”的机构投资者动向: - 北向资金:外资通过沪深港通流入A股的资金,通常被认为是价值投资者 - ETF资金流向:宽基ETF的大额申购/赎回反映了机构对后市的判断 - 大宗交易折溢价:折价率扩大=机构出货意愿强
4. 社交媒体舆情
社交媒体(如股吧、雪球、微博)的情绪热度,是判断散户情绪的实时窗口。当某只股票的讨论热度突然飙升且看多情绪一边倒时,往往意味着短期顶部临近。
第七维:险(风险管理)——亏得起多少?
定义
“险”是对风险的控制,回答:这笔交易最多能承受多少亏损? 风险控制是专业投资者与业余投资者的分水岭。
核心分析维度
1. 仓位管理(凯利公式)
凯利公式提供了数学上最优的下注比例:
f = (bp - q) / b
其中:f = 应投入资金比例,b = 赔率(盈亏比),p = 胜率,q = 1-p
实操中,建议采用半凯利(即计算结果的50%)来应对模型误差,留出安全边际。
更稳健的做法:单只股票仓位不超过总资金的10%,单一行业不超过30%。
2. 止损与止盈
止损是本金保护的第一道防线: - 固定比例止损:买入价下跌8-10%无条件止损 - 技术位止损:跌破关键支撑(如前期低点、重要均线)止损 - 移动止损:随价格上涨不断上移止损位,保护浮盈
止盈同样重要: - 目标价位止盈:达到预设目标后分批止盈 - 跟势止盈:趋势不变持仓不动,趋势被破坏时离场 - 分批止盈:上涨时分批卖出,锁定利润的同时保留部分仓位继续博弈
3. 相关性管理
分散投资的真正目的是分散风险,但许多投资者持有看似不同实则高度相关的股票(如同行业的几只龙头股)。在市场系统性下跌时,这些股票往往会同涨同跌。
检验持仓相关性的方法:计算持仓股票之间的相关系数。尽量确保组合中的股票相关性低于0.7,才能真正起到分散风险的作用。
4. 最大回撤约束
根据个人风险承受能力,设定账户的最大允许回撤幅度(通常为10-20%)。一旦达到,强制减仓或清仓,暂停交易并重新审视市场环境。
这是职业投资者的纪律底线,也是避免一次大亏出局的最有效手段。
七维分析体系的实战应用框架
决策流程
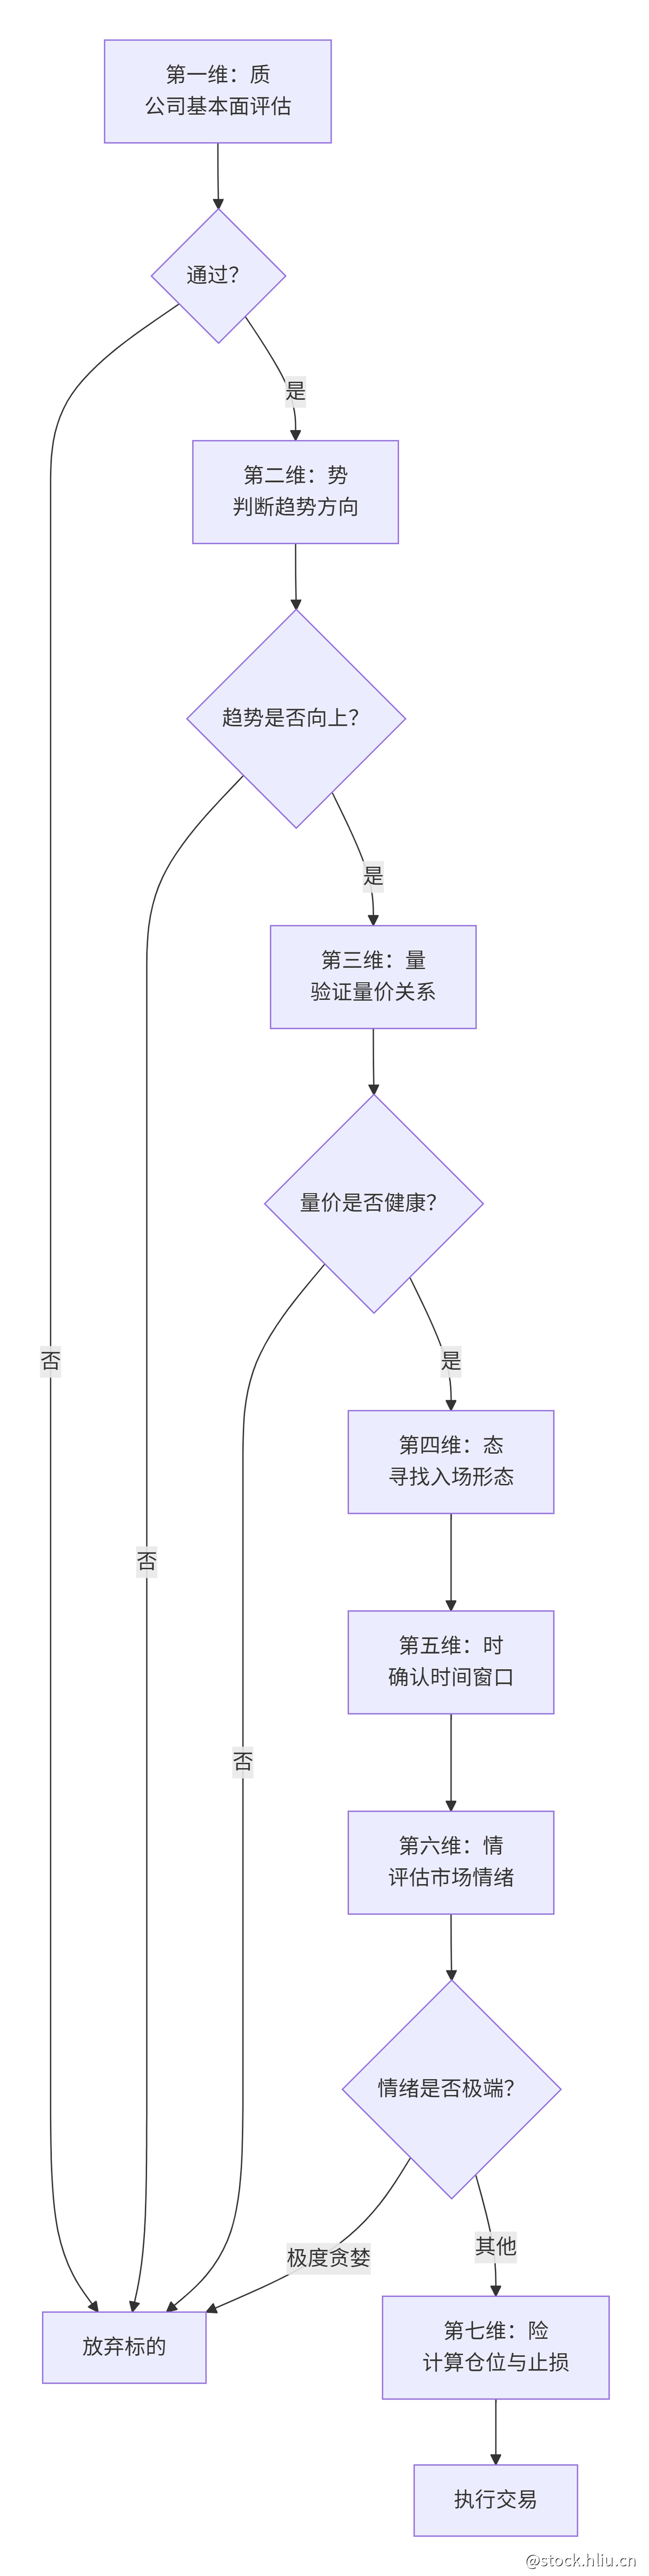
各维度的常见误区
| 维度 | 常见误区 | 正确理解 |
|---|---|---|
| 质 | 只看PE,认为低PE就是好公司 | PE要结合行业、历史分位、增长预期综合判断 |
| 势 | 逆势抄底,认为跌多了就会涨 | 下跌趋势中,底部只有一个;顺势而为更安全 |
| 量 | 认为放量就是买入信号 | 放量也要看位置——高位放量可能是出货 |
| 态 | 形态突破后立即追入 | 等待回踩确认突破有效,是更稳健的策略 |
| 时 | 忽视宏观周期,只看个股 | 个股难以对抗系统性风险,要重视宏观环境 |
| 情 | 在市场狂热时被乐观情绪感染 | 情绪是短期的放大器,不是长期的基本面 |
| 险 | 买入后不设止损,凭感觉操作 | 计划你的交易,交易你的计划 |
结语:从碎片到体系
投资的进阶之路,本质上是从碎片化认知到系统化思维的升级。
绝大多数散户投资者的分析方式是这样的:看新闻、听朋友推荐、翻几个技术指标、感觉不错就买入。这种“碎片化决策”的致命缺陷在于——你不知道自己忽略了什么,也不知道哪里会出错。
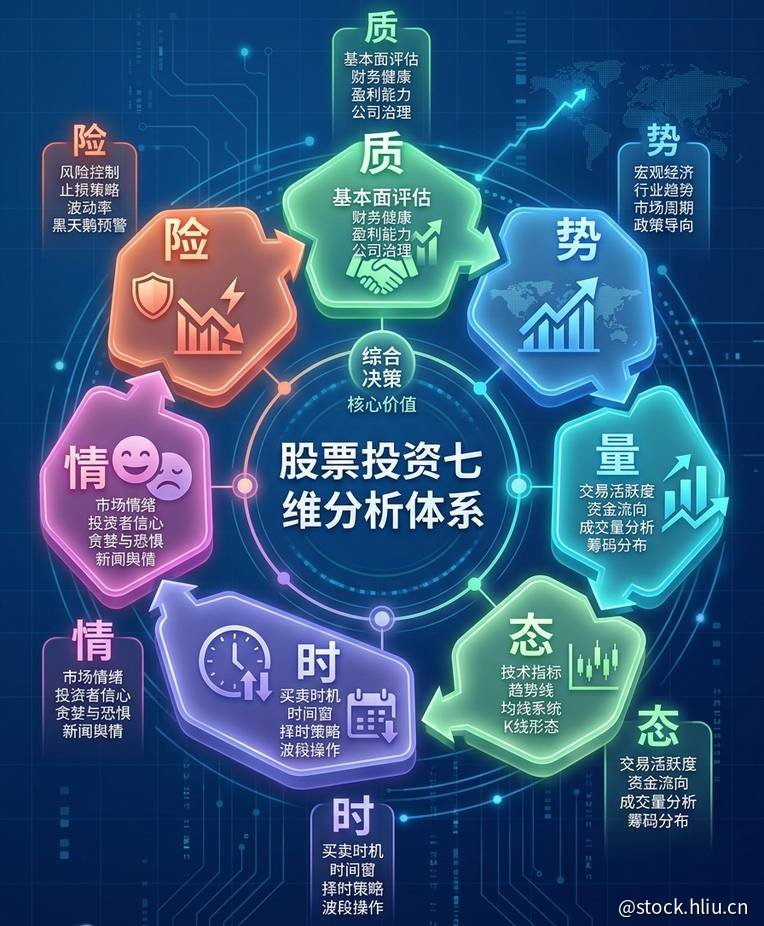
而拥有一套完整的七维分析体系后,每一次决策都有了清晰的检查清单: - 质:我了解这家公司的商业模式吗? - 势:当前处于什么趋势中? - 量:成交量是否验证了价格变动? - 态:图表形态提供入场信号了吗? - 时:时间周期和经济环境支持这个决策吗? - 情:市场情绪处于什么状态? - 险:这笔交易的最大亏损是多少,我能承受吗?
这个体系不会让你每笔交易都盈利,但它会让你每笔亏损都“亏得明白”,让每笔盈利都“赚得清晰”。日积月累,你的决策质量将持续提升,而投资回报自然会成为思考质量的副产品。
免责声明:本文所阐述的分析框架仅供学习和参考,不构成任何投资建议。市场有风险,投资需谨慎。每位投资者都应在充分了解自身风险承受能力的基础上,独立做出投资决策。
—— 价值之眼 · 让投资更有章法